Prêt à taux zéro
Jusqu'à 50 % du coût de l'opération retenu pour le calcul, pour les profils et logements éligibles.
Neuf face à l'ancien
À emplacement comparable, le prix au mètre carré du neuf peut être sensiblement supérieur. Mais le prix affiché ne dit rien, à lui seul, de la mensualité, des frais d'acquisition, de l'énergie ou des travaux à venir.
Les trois leviers de la simulation
Les montants ci-dessous sont des maxima ou des taux indicatifs soumis à conditions. Ils ne sont jamais automatiques.
Jusqu'à 50 % du coût de l'opération retenu pour le calcul, pour les profils et logements éligibles.
Prêt accession complémentaire à taux fixe de 1 % hors assurance, sous conditions.
Applicable à certaines opérations et à certains acquéreurs. L'écart est de 14,5 points de TVA par rapport au taux normal de 20 %.
Deux lectures complémentaires
Hypothèse commune : foyer de trois personnes en zone A, financement sur 25 ans, sans apport et hors assurance. Les mensualités sont présentées en équivalent lissé.
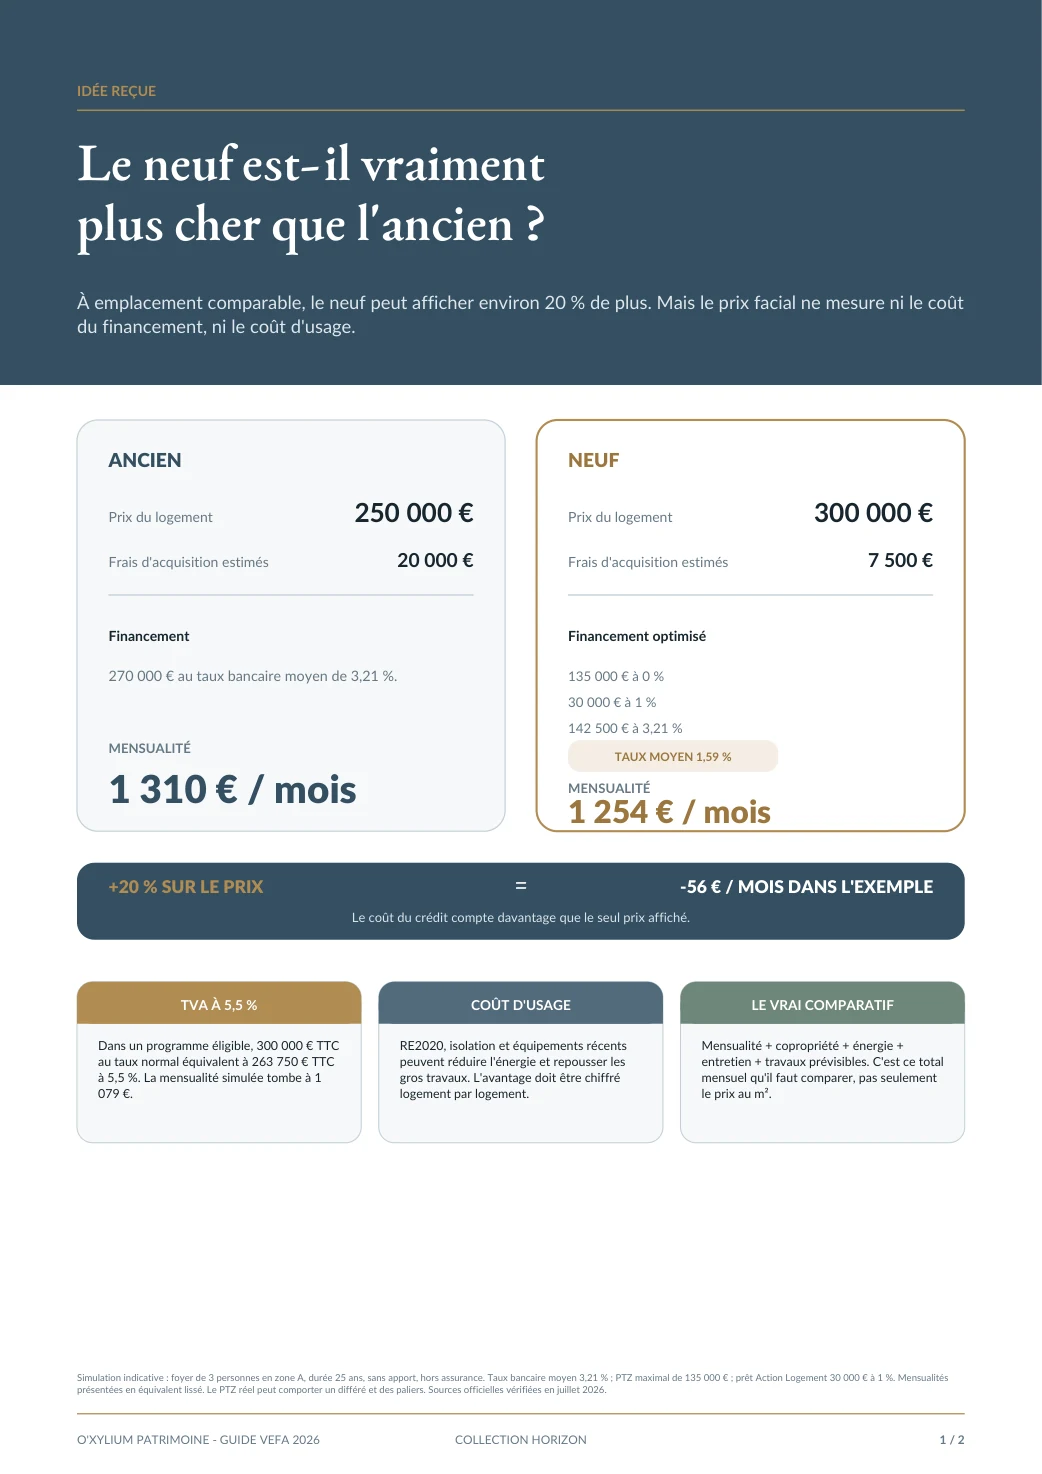
Dans l'exemple, l'ancien revient à 270 000 € avec les frais d'acquisition, financés au taux moyen de 3,21 %. Le neuf représente 307 500 € frais compris, mais son financement associe PTZ, prêt Action Logement et crédit bancaire.
La conclusion honnête : le neuf n'est pas systématiquement moins cher. En revanche, un prix d'achat supérieur peut être compensé par des frais réduits et un financement nettement moins coûteux.
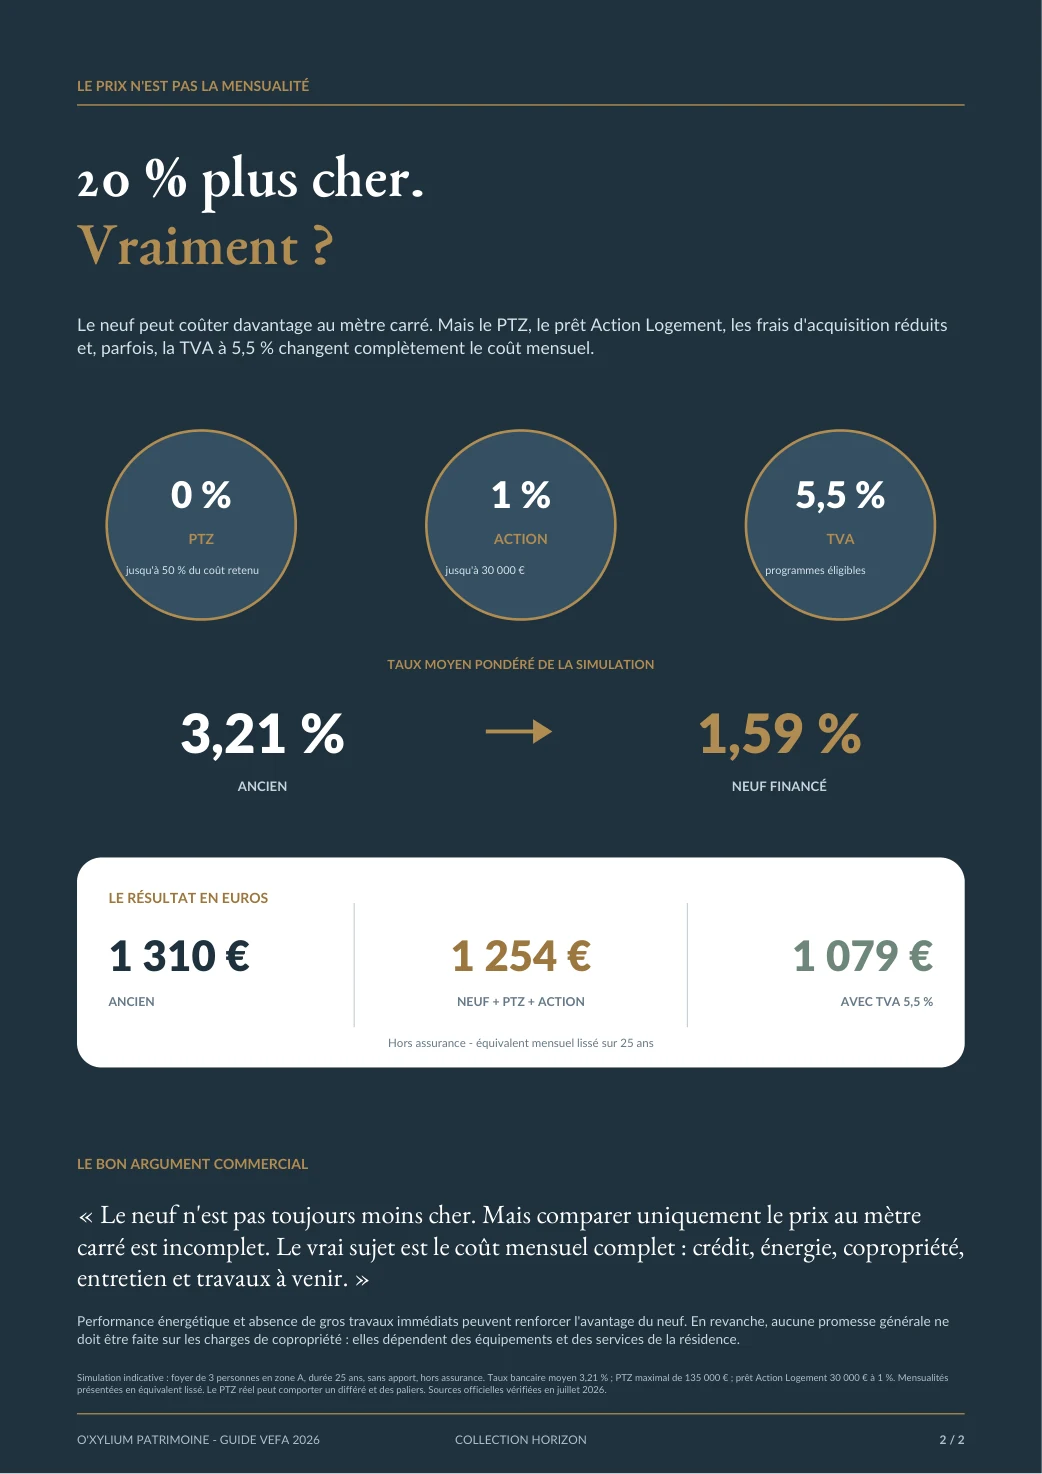
Le taux moyen pondéré de la simulation passe de 3,21 % pour l'ancien à 1,59 % pour le neuf financé avec les deux prêts aidés. C'est ce mécanisme qui absorbe l'écart de prix facial.
Rester convaincant sans survendre
Références utilisées : Banque de France, Service-Public, Légifrance, Action Logement et DGFiP, vérifiées en juillet 2026. Le taux bancaire de 3,21 % est une moyenne nationale des nouveaux crédits habitat hors renégociations et hors assurance, pas une promesse de taux individuel.
Votre financement mérite une simulation personnelle